
A preparação para a auditoria independente costuma começar tarde em muitas empresas.
A proximidade da data-base desencadeia uma corrida por contratos, extratos, conciliações, relatórios, planilhas, atas e documentos que deveriam estar organizados ao longo do exercício.
Nesse ambiente, a equipe contábil deixa de se concentrar na análise das demonstrações e passa a reconstruir informações.
Diferenças antigas reaparecem. Saldos são alterados depois de entregues. Áreas diferentes utilizam relatórios com critérios incompatíveis. Estimativas relevantes são preparadas em poucos dias e documentos enviados aos auditores precisam ser substituídos diversas vezes.
A pré-auditoria ajuda a antecipar esse movimento.
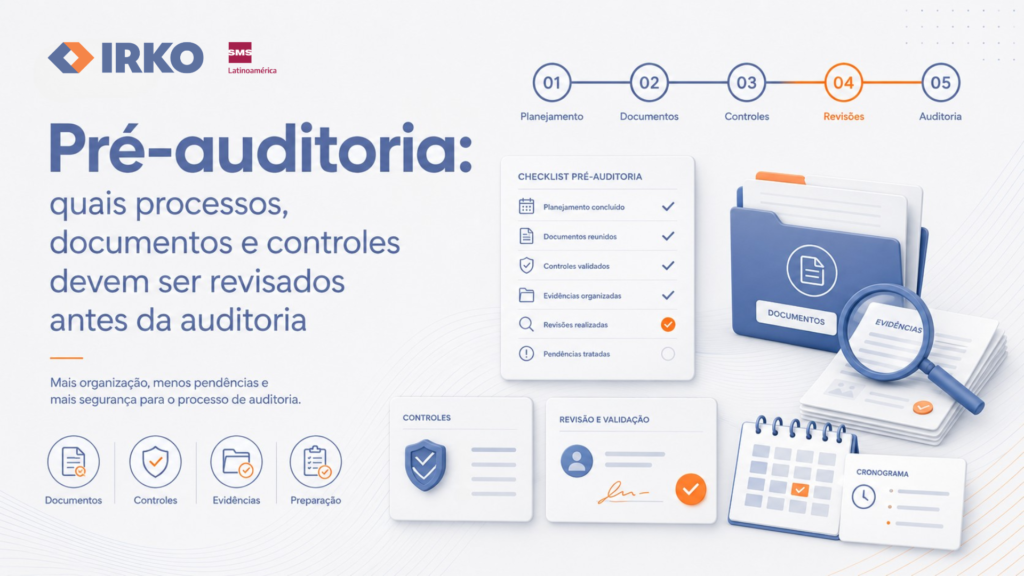
Neste artigo, o termo descreve uma revisão preparatória realizada antes do início ou da etapa final da auditoria independente. Seu objetivo é avaliar se os processos, saldos, controles e documentos estão suficientemente organizados para sustentar as demonstrações contábeis e responder às solicitações dos auditores.
O produto dessa revisão costuma ser um diagnóstico de prontidão, acompanhado por pendências, riscos, responsáveis e planos de ação.
A preparação não substitui os procedimentos executados pelo auditor independente. O auditor precisa planejar seu próprio trabalho, avaliar riscos e obter evidência apropriada e suficiente para fundamentar sua opinião. As normas também estabelecem que a elaboração das demonstrações, a manutenção dos controles internos e o fornecimento das informações permanecem sob responsabilidade da administração.
Resposta direta: o que deve ser revisado antes da auditoria?
Antes da auditoria independente, a empresa deve revisar:
- cronograma e responsabilidades;
- fechamento e balancete;
- conciliações contábeis;
- documentos que sustentam os saldos;
- controles internos;
- contratos relevantes;
- estoques e inventários;
- confirmações de bancos, clientes e terceiros;
- estimativas e provisões;
- contingências;
- partes relacionadas;
- eventos subsequentes;
- continuidade operacional;
- acessos, sistemas e integrações;
- demonstrações contábeis e notas explicativas.
A prioridade deve considerar materialidade, complexidade, histórico de erros e risco de distorção.
O propósito da pré-auditoria é identificar problemas enquanto ainda existe tempo para investigar a causa, aprovar correções e reunir evidências consistentes.
O que é uma pré-auditoria?
Pré-auditoria é uma avaliação antecipada da prontidão da empresa para a auditoria independente.
Ela pode abranger a revisão das demonstrações preliminares, dos saldos contábeis, dos controles internos e da documentação que será utilizada para explicar as operações.
O trabalho também pode verificar se a empresa possui:
- bases completas;
- relatórios conciliáveis com o razão;
- estimativas formalmente aprovadas;
- memórias de cálculo;
- evidências de revisão;
- responsáveis identificados;
- prazos compatíveis;
- procedimentos para tratar exceções;
- acesso aos sistemas e documentos;
- plano para pendências do período anterior.
Essa avaliação oferece à administração uma visão mais clara sobre o nível de preparação.
Uma empresa pode acreditar que está pronta porque concluiu os lançamentos. Ainda assim, pode encontrar dificuldade para demonstrar a composição dos saldos, explicar diferenças ou apresentar evidências de que seus controles foram executados.
A pré-auditoria testa justamente essa capacidade de explicação e rastreamento.
Qual é a diferença entre pré-auditoria e auditoria independente?
A auditoria independente possui objetivo, responsabilidades e procedimentos definidos pelas Normas Brasileiras de Contabilidade.
O auditor busca obter segurança razoável de que as demonstrações contábeis, consideradas em conjunto, estão livres de distorção relevante causada por erro ou fraude, e emite uma opinião de acordo com as evidências obtidas.
A pré-auditoria possui finalidade preparatória.
Ela ajuda a empresa a:
- localizar fragilidades;
- verificar se os saldos estão reconciliados;
- identificar documentos ausentes;
- revisar controles;
- organizar o atendimento;
- antecipar assuntos técnicos;
- estruturar planos de correção.
Essa revisão pode ser conduzida internamente pela controladoria, pela auditoria interna ou por um assessor independente da administração.
Quando uma firma que também realiza a auditoria presta algum serviço preparatório, o escopo precisa ser avaliado à luz das regras de independência. A NBC PA 400 exige independência nos trabalhos de auditoria, trata dos serviços que não são de asseguração e proíbe a firma ou a firma em rede de assumir responsabilidades da administração do cliente auditado. A norma foi atualizada por revisões posteriores, incluindo alteração publicada em 2025.
Decisões sobre políticas, transações, controles, elaboração das demonstrações e implementação de recomendações devem permanecer sob responsabilidade da administração.
Por que realizar a pré-auditoria com antecedência?
O planejamento adequado permite que problemas potenciais sejam identificados e resolvidos de forma tempestiva. A NBC TA 300 destaca que o planejamento ajuda o auditor a dedicar atenção às áreas importantes, identificar problemas antecipadamente e organizar o trabalho de maneira apropriada.
A mesma lógica beneficia a empresa auditada.
Quando a preparação começa cedo, a organização ganha tempo para:
- investigar diferenças;
- solicitar documentos a terceiros;
- corrigir classificações;
- atualizar contratos;
- revisar estimativas;
- realizar inventários;
- discutir julgamentos contábeis;
- conciliar bases;
- preparar notas explicativas;
- submeter ajustes à aprovação.
Sem essa antecedência, assuntos técnicos relevantes são comprimidos nos últimos dias do cronograma.
Uma provisão que exigiria análise jurídica, avaliação contábil e aprovação da administração pode ser tratada em poucas horas. Um saldo antigo pode ser mantido porque a documentação não foi localizada. Uma diferença de estoque pode ser ajustada sem investigação suficiente sobre sua origem.
A pressão aumenta o risco de respostas incompletas e correções superficiais.
Quem deve participar da pré-auditoria?
A contabilidade costuma coordenar a preparação, mas dificilmente possui todas as informações necessárias.
O trabalho deve envolver as áreas que originam ou controlam os dados relevantes.
Contabilidade e controladoria
Responsáveis pelo fechamento, pelas conciliações, pelas políticas contábeis, pelas demonstrações e pela coordenação das solicitações.
Financeiro e tesouraria
Fornecem extratos, conciliações bancárias, empréstimos, aplicações, recebimentos, pagamentos, garantias e projeções de caixa.
Fiscal
Apoia a conciliação de tributos, obrigações, créditos, débitos, contingências fiscais e documentos eletrônicos.
Jurídico
Atualiza contratos, processos judiciais, autos de infração, contingências, garantias e compromissos.
Recursos humanos
Disponibiliza informações sobre folha, benefícios, férias, bônus, desligamentos, encargos, planos de incentivo e contingências trabalhistas.
Operações e logística
Participam da preparação de inventários, estoques, produção, custos, perdas e ativos operacionais.
Comercial
Apoia a análise de contratos, reconhecimento de receitas, descontos, devoluções, bonificações e inadimplência.
Tecnologia
Fornece informações sobre sistemas, integrações, acessos, alterações, segurança, relatórios e prestadores de serviços tecnológicos.
Administração e governança
Aprovam políticas, estimativas, ajustes, avaliações de continuidade e demonstrações contábeis.
A preparação deve estabelecer um responsável principal por cada tema. Distribuir solicitações genericamente entre departamentos tende a gerar dúvidas e atrasos.
1. Revisar o cronograma, o escopo e as responsabilidades
A pré-auditoria deve começar pelo alinhamento do trabalho.
A empresa precisa confirmar:
- período auditado;
- entidades e unidades abrangidas;
- data prevista para o inventário;
- datas do trabalho preliminar e final;
- prazo para entrega do balancete;
- data das demonstrações preliminares;
- prazo para confirmações externas;
- reuniões com a administração;
- data esperada para emissão do relatório.
A definição dos termos e do alcance da auditoria faz parte das normas aplicáveis ao trabalho. O conjunto atual das NBC TAs inclui normas específicas sobre concordância com os termos, planejamento, riscos, evidência, estimativas, eventos subsequentes e emissão do relatório.
Dentro da empresa, deve existir uma matriz de responsabilidades.
Para cada solicitação, é necessário identificar:
- quem prepara;
- quem revisa;
- quem aprova;
- quem responde às dúvidas;
- qual é o prazo;
- qual evidência deve ser armazenada.
A ausência dessa estrutura transforma a contabilidade em intermediária de todas as solicitações, mesmo quando o assunto depende de outras áreas.
2. Concluir e estabilizar o fechamento contábil
A empresa precisa definir quando o balancete estará suficientemente estável para o início dos testes.
Bases alteradas continuamente comprometem a eficiência do trabalho.
Uma mudança no razão pode exigir:
- nova extração;
- atualização da conciliação;
- alteração de amostras;
- revisão de cálculos;
- substituição de documentos;
- nova análise das demonstrações.
A pré-auditoria deve verificar:
- se todos os módulos foram integrados;
- se os períodos anteriores estão bloqueados;
- se os lançamentos manuais foram revisados;
- se as apropriações foram realizadas;
- se as provisões recorrentes foram registradas;
- se os saldos de abertura estão consistentes;
- se o balancete fecha com as demonstrações;
- se existe controle sobre lançamentos posteriores.
Quando um ajuste após o fechamento for necessário, a empresa deve documentar sua causa, aprovação e impacto.
A simples inclusão de um novo lançamento, sem rastreabilidade, pode gerar versões conflitantes das demonstrações.
3. Revisar todas as conciliações relevantes
A conciliação é uma das principais fontes de evidência sobre a composição dos saldos.
Uma conciliação adequada deve apresentar:
- saldo do razão;
- saldo da fonte externa ou auxiliar;
- itens em aberto;
- natureza das diferenças;
- antiguidade;
- documentação;
- responsável;
- data da preparação;
- evidência de revisão;
- ação necessária.
A pré-auditoria deve priorizar contas como:
- bancos;
- aplicações;
- clientes;
- fornecedores;
- estoques;
- impostos;
- folha e encargos;
- empréstimos;
- ativo imobilizado;
- intangível;
- provisões;
- contingências;
- partes relacionadas;
- patrimônio líquido;
- receitas;
- despesas antecipadas.
Uma planilha que apenas repete o saldo contábil não demonstra sua origem.
O auditor precisa obter evidência apropriada e suficiente, considerando a relevância e a confiabilidade das informações utilizadas. A suficiência está ligada à quantidade da evidência, enquanto a adequação envolve sua qualidade e relevância.
A empresa deve conseguir percorrer o caminho completo entre o valor apresentado na demonstração, a conta contábil, o relatório auxiliar e o documento que originou a operação.
4. Organizar os documentos e evidências
A pré-auditoria deve avaliar a existência e a qualidade dos documentos que sustentam os registros.
Entre os exemplos estão:
- contratos;
- notas fiscais;
- extratos bancários;
- comprovantes;
- pedidos;
- medições;
- relatórios de recebimento;
- atas;
- aprovações;
- laudos;
- memórias de cálculo;
- pareceres jurídicos;
- relatórios de sistemas;
- correspondências;
- inventários;
- documentos societários.
A documentação precisa ser identificável.
Arquivos com nomes genéricos, versões duplicadas e ausência de data aumentam o tempo de análise.
Um repositório organizado pode seguir uma estrutura por conta, processo ou solicitação. Cada arquivo deve indicar, quando aplicável:
- empresa;
- período;
- conta;
- conteúdo;
- responsável;
- versão;
- data.
O objetivo é permitir que outra pessoa compreenda a evidência sem depender exclusivamente da explicação de quem preparou o documento.
5. Revisar os controles internos
A auditoria considera os controles relevantes para a identificação e avaliação dos riscos de distorção nas demonstrações.
A NBC TA 315 trata do entendimento da entidade, de seu ambiente e de seu sistema de controles internos. A NBC TA 265 trata da comunicação de deficiências de controle identificadas durante a auditoria.
Na pré-auditoria, a empresa deve verificar:
- como as transações são iniciadas;
- quais aprovações são exigidas;
- quem registra;
- quem revisa;
- como as exceções são tratadas;
- quais relatórios são utilizados;
- como os acessos são controlados;
- onde as evidências ficam armazenadas;
- quais conciliações são realizadas;
- quem acompanha as pendências.
A análise pode ser dividida em três perguntas.
O controle foi bem desenhado?
O procedimento é capaz de prevenir ou detectar o risco relevante?
O controle foi implementado?
As pessoas conhecem o procedimento e possuem recursos para executá-lo?
O controle funcionou durante o período?
Existem evidências de execução e revisão em frequência compatível?
Uma política formal, isoladamente, demonstra a regra prevista. A evidência operacional mostra se a regra foi efetivamente aplicada.
6. Preparar estoques e inventários
Estoques costumam exigir planejamento específico porque envolvem existência física, quantidades, custos, perdas e obsolescência.
A NBC TA 501 trata de considerações específicas de evidência para itens selecionados, incluindo estoques.
Antes do inventário, a empresa deve:
- definir data e locais;
- emitir instruções de contagem;
- identificar equipes;
- organizar o espaço;
- separar itens danificados;
- identificar mercadorias de terceiros;
- bloquear ou controlar movimentações;
- numerar folhas ou registros;
- realizar contagens independentes;
- investigar diferenças;
- reconciliar o inventário com a contabilidade.
Também devem ser avaliados:
- itens sem movimentação;
- produtos vencidos;
- perdas;
- sucata;
- estoques em poder de terceiros;
- mercadorias em trânsito;
- estoque consignado;
- critérios de custo;
- reduções ao valor realizável líquido, quando aplicáveis.
O CPC 16 estabelece que os estoques devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor. Por isso, itens obsoletos, danificados, com baixa movimentação ou cuja expectativa de realização tenha diminuído precisam ser identificados e avaliados antes da auditoria.
Preparar o inventário apenas como uma obrigação para o auditor perde a oportunidade de corrigir fragilidades operacionais e cadastrais.
7. Antecipar confirmações externas
Bancos, clientes, fornecedores, advogados e outras partes podem ser envolvidos em procedimentos de confirmação externa.
A NBC TA 505 trata especificamente dessas confirmações.
A empresa deve antecipar:
- relação atualizada de bancos;
- contas abertas e encerradas;
- empréstimos;
- garantias;
- aplicações;
- advogados responsáveis;
- clientes e fornecedores relevantes;
- endereços e contatos corretos;
- autorizações necessárias;
- procurações;
- divergências conhecidas.
A resposta deve seguir sob controle do auditor quando o procedimento for executado como confirmação de auditoria.
A função da empresa é fornecer dados corretos, apoiar a identificação dos destinatários e autorizar o envio quando necessário.
Informações cadastrais desatualizadas geram confirmações devolvidas, atrasos e procedimentos alternativos adicionais.
8. Revisar estimativas contábeis e provisões
Estimativas são uma das áreas mais sensíveis da preparação porque envolvem premissas, incerteza e julgamento.
A NBC TA 540 trata da auditoria das estimativas contábeis e das divulgações relacionadas.
Entre os exemplos estão:
- perdas de crédito;
- obsolescência de estoques;
- provisões para garantias;
- vida útil de ativos;
- valor residual;
- impairment;
- valor justo;
- contingências;
- bônus;
- remuneração variável;
- devoluções;
- descontos;
- desmobilizações.
Cada estimativa deve possuir uma memória de cálculo com:
- objetivo;
- política contábil;
- método;
- base de dados;
- premissas;
- fontes externas;
- análise histórica;
- responsáveis;
- aprovação;
- sensibilidade;
- conclusão.
A empresa também deve comparar estimativas anteriores com os resultados efetivamente observados.
Diferenças relevantes podem indicar necessidade de revisar o método, as premissas ou o processo de governança.
Explicações produzidas apenas depois da seleção do auditor tendem a ser menos consistentes do que análises realizadas no momento em que a estimativa foi aprovada.
9. Mapear partes relacionadas e transações incomuns
Partes relacionadas podem envolver sócios, administradores, controladas, coligadas, empresas sob controle comum e pessoas com influência relevante.
A NBC TA 550 trata das responsabilidades do auditor relacionadas a essas relações e transações.
A pré-auditoria deve revisar:
- estrutura societária;
- organograma;
- administradores;
- familiares e relações relevantes, quando aplicável;
- empresas do grupo;
- mútuos;
- prestação de serviços;
- compras e vendas;
- garantias;
- avais;
- remuneração;
- dividendos;
- saldos em aberto;
- condições das operações.
Contabilidade, jurídico, societário e administração precisam utilizar informações consistentes.
Uma transação pode não estar identificada como parte relacionada no cadastro, embora sua contraparte esteja vinculada ao grupo ou a um administrador.
Operações incomuns também devem ser documentadas.
Entre elas:
- aquisições;
- vendas de ativos relevantes;
- reorganizações;
- operações sem liquidação financeira;
- transações fora do curso normal;
- renegociações;
- perdão de dívidas;
- contratos com condições atípicas.
10. Conciliar contingências e assuntos jurídicos
A base jurídica precisa ser reconciliada com a contabilidade.
A pré-auditoria deve verificar:
- número do processo;
- natureza;
- parte contrária;
- valor;
- avaliação de risco;
- movimentações;
- depósitos judiciais;
- garantias;
- provisão registrada;
- divulgação;
- responsável jurídico;
- data da atualização.
Diferenças entre o relatório dos advogados e os registros contábeis precisam ser investigadas.
Também devem ser analisados:
- autos de infração;
- investigações;
- compromissos contratuais;
- cláusulas de indenização;
- descumprimentos;
- acordos;
- obrigações ambientais;
- riscos regulatórios.
O jurídico deve compreender os critérios e prazos do fechamento. A contabilidade, por sua vez, precisa documentar como a avaliação jurídica foi transformada em registro ou divulgação.
11. Avaliar eventos subsequentes
Eventos ocorridos depois da data-base podem afetar as demonstrações contábeis e precisam ser acompanhados de forma estruturada.
Para a administração, o CPC 24 define como eventos subsequentes aqueles ocorridos entre a data final do período a que se referem as demonstrações contábeis e a data em que sua emissão é autorizada.
Esses eventos podem:
- fornecer evidências adicionais sobre condições que já existiam na data-base e exigir ajustes nas demonstrações; ou
- indicar condições surgidas posteriormente e, quando relevantes, exigir divulgação.
A empresa deve criar um processo para identificar fatos como:
- perda de cliente relevante;
- aquisição ou venda de empresa;
- incêndio;
- fraude descoberta;
- decisão judicial;
- novo financiamento;
- quebra de contrato;
- inadimplência relevante;
- alteração societária;
- encerramento de operação;
- desvalorização de ativos;
- renegociação de dívida.
A análise deve determinar se o fato confirma uma condição existente na data-base ou representa uma condição surgida posteriormente.
O monitoramento pela administração deve permanecer ativo até a data de autorização para emissão das demonstrações contábeis.
No contexto da auditoria independente, existe um período relacionado, mas distinto. A NBC TA 560 trata dos procedimentos do auditor para eventos ocorridos entre a data das demonstrações e a data do relatório do auditor, além de estabelecer responsabilidades quando fatos relevantes chegam ao seu conhecimento depois da data do relatório.
Por isso, a preparação deve prever um fluxo claro para que fatos relevantes identificados pela administração sejam comunicados tempestivamente durante todo o processo de auditoria.
12. Documentar a avaliação de continuidade operacional
A administração deve avaliar a capacidade da organização de manter suas operações e preparar evidências que sustentem essa conclusão.
Para fins de auditoria, a NBC TA 570 estabelece que, se a avaliação preparada pela administração cobrir menos de 12 meses a partir da data das demonstrações contábeis, o auditor deve solicitar que esse horizonte seja estendido para pelo menos esse período.
A pré-auditoria deve verificar se a análise contempla, entre outros elementos:
- projeção de caixa;
- orçamento;
- vencimento das dívidas;
- análise de covenants;
- contratos de financiamento;
- disponibilidade de linhas de crédito;
- expectativas de receita;
- compromissos relevantes;
- planos de redução de custos;
- apoio de sócios ou controladores;
- fontes alternativas de financiamento;
- cenários alternativos;
- análises de sensibilidade.
Não basta, porém, identificar planos para enfrentar dificuldades.
A administração precisa avaliar e documentar sua intenção e sua capacidade efetiva de executar esses planos, considerando disponibilidade financeira, acesso a recursos, condições contratuais, histórico operacional e demais evidências disponíveis.
Uma projeção otimista sem conexão com contratos, histórico, capacidade operacional ou fontes plausíveis de financiamento possui pouca força explicativa.
As premissas devem ser aprovadas, documentadas e comparadas com resultados anteriores.
Quando existirem eventos ou condições que possam gerar dúvida relevante sobre a continuidade operacional, a empresa precisa avaliar seus efeitos sobre as demonstrações e as divulgações aplicáveis.
13. Revisar sistemas, acessos e relatórios
Boa parte das evidências utilizadas na auditoria é produzida por sistemas.
A pré-auditoria precisa confirmar se os relatórios são completos, íntegros e reconciliáveis com a contabilidade.
Devem ser analisados:
- sistemas utilizados;
- interfaces;
- relatórios críticos;
- parâmetros;
- usuários;
- perfis;
- acessos incompatíveis;
- alterações de sistema;
- mudanças em regras;
- logs;
- backups;
- contingência;
- planilhas críticas;
- prestadores externos.
Se a empresa utiliza uma organização prestadora de serviços para processar informações relevantes, o ambiente terceirizado também pode influenciar a auditoria. A NBC TA 402 trata especificamente das considerações aplicáveis às entidades que utilizam organizações prestadoras de serviços.
A empresa deve conhecer:
- atividades terceirizadas;
- responsabilidades do fornecedor;
- controles mantidos internamente;
- relatórios disponíveis;
- incidentes;
- integrações;
- acesso aos dados;
- procedimentos de continuidade.
Terceirização de processamento não elimina a necessidade de governança sobre a informação.
14. Revisar as demonstrações e notas explicativas
A preparação deve incluir uma versão completa das demonstrações antes da etapa final da auditoria.
Essa versão deve conter:
- balanço patrimonial;
- demonstração do resultado;
- resultado abrangente, quando aplicável;
- mutações do patrimônio líquido;
- fluxos de caixa;
- valor adicionado, quando aplicável;
- notas explicativas;
- informações comparativas.
Cada nota precisa ser reconciliada com o razão e com os relatórios auxiliares.
Também devem ser revisados:
- políticas contábeis;
- julgamentos;
- estimativas;
- compromissos;
- garantias;
- partes relacionadas;
- instrumentos financeiros;
- contingências;
- eventos subsequentes;
- continuidade;
- informações por segmento, quando aplicável.
Deixar as notas explicativas para depois do fechamento concentra o trabalho justamente nas divulgações que costumam exigir mais interação entre áreas.
Como organizar a lista de solicitações da auditoria?
A empresa deve trabalhar com uma lista centralizada, frequentemente chamada de PBC — prepared by client.
O controle deve conter:
- código;
- descrição;
- período;
- responsável;
- revisor;
- prazo;
- status;
- arquivo;
- versão;
- data de entrega;
- retorno do auditor;
- pendências.
Os documentos precisam ser enviados pelo canal combinado, respeitando a segurança e confidencialidade.
Uma prática útil é classificar as solicitações em:
- disponíveis;
- em elaboração;
- dependentes de terceiros;
- sujeitas a ajuste;
- pendentes de aprovação;
- não aplicáveis.
Essa classificação permite identificar gargalos antes que comprometam o cronograma.
Cronograma sugerido para a pré-auditoria
Os prazos abaixo utilizam como referência o início previsto da etapa final da auditoria.
Eles devem ser adaptados à data-base das demonstrações, à complexidade da organização e ao cronograma acordado com os auditores. Alguns procedimentos, como inventários e fechamento, naturalmente dependem também da própria data-base.
De 90 a 120 dias antes do início da etapa final
- confirmar escopo;
- definir responsáveis;
- revisar recomendações anteriores;
- mapear operações novas;
- avaliar mudanças em sistemas;
- revisar contratos;
- iniciar discussões sobre assuntos técnicos;
- planejar o inventário.
De 60 a 90 dias antes do início da etapa final
- revisar contas relevantes;
- atualizar contingências;
- preparar estimativas;
- testar relatórios;
- organizar confirmações;
- revisar partes relacionadas;
- validar controles.
De 30 a 60 dias antes do início da etapa final
- avançar na conclusão das conciliações;
- preparar demonstrações preliminares;
- avançar na preparação e revisão das notas explicativas;
- revisar documentos;
- tratar diferenças identificadas;
- verificar a estabilidade esperada do balancete;
- testar acessos e relatórios relevantes.
Quando algum desses procedimentos ocorrer antes da data-base, conciliações, demonstrações e notas devem ser tratadas como preliminares e atualizadas após o fechamento.
Durante a auditoria
- controlar solicitações;
- manter canal de comunicação;
- evitar bases conflitantes;
- documentar ajustes;
- responder dúvidas com evidências;
- escalar atrasos relevantes.
Erros que aumentam o risco de atrasos
Usar a pré-auditoria apenas para montar pastas
Organização documental é importante, mas a preparação também precisa avaliar saldos, critérios e controles.
Manter diferenças antigas sem plano de ação
Pendências recorrentes tendem a consumir tempo em todos os ciclos de auditoria.
Entregar relatórios sem conciliação
Um relatório que não fecha com o razão gera dúvidas sobre sua integridade.
Alterar bases sem controle de versão
A equipe pode testar informações diferentes das utilizadas na preparação das demonstrações.
Centralizar o atendimento em uma única pessoa
A concentração cria gargalo e risco de continuidade.
Preparar estimativas sem aprovação
Cálculos tecnicamente elaborados ainda precisam refletir decisões e julgamentos da administração.
Adiar assuntos sensíveis
Contingências, fraudes, descumprimentos, dificuldades financeiras e transações incomuns devem ser tratados com antecedência.
Checklist final de pré-auditoria
Antes do início do trabalho, a empresa deveria conseguir responder positivamente às seguintes perguntas:
- O cronograma está definido?
- As responsabilidades foram atribuídas?
- O balancete está estável?
- As contas relevantes estão conciliadas?
- As diferenças possuem explicação?
- Os lançamentos manuais foram revisados?
- Os documentos estão organizados?
- Os contratos relevantes estão disponíveis?
- As estimativas possuem memória de cálculo?
- Os controles possuem evidência de execução?
- O inventário foi planejado?
- Os bancos e advogados estão atualizados?
- As contingências fecham com a contabilidade?
- As partes relacionadas foram mapeadas?
- Os sistemas e acessos foram revisados?
- Os relatórios fecham com o razão?
- Os eventos subsequentes estão sendo acompanhados?
- A continuidade operacional foi avaliada?
- As demonstrações preliminares foram preparadas?
- As notas explicativas foram revisadas?
- As recomendações anteriores possuem plano de ação?
- A governança conhece os principais riscos e julgamentos?
Cada resposta negativa indica uma frente que precisa entrar no plano de preparação.
Como a IRKO pode apoiar a preparação para a auditoria?
A preparação para a auditoria exige integração entre contabilidade, controladoria, financeiro, jurídico, tecnologia, operações e governança.
A IRKO pode apoiar organizações na avaliação de processos, controles e informações relevantes para o ambiente de auditoria, respeitando o escopo contratado e os requisitos aplicáveis de independência.
A atuação pode abranger:
- diagnóstico de prontidão;
- planejamento;
- identificação de pendências;
- avaliação de processos;
- revisão de controles;
- organização do cronograma;
- acompanhamento das solicitações;
- discussão dos riscos;
- estruturação de planos de ação.
A administração continua responsável por suas decisões, registros, controles e demonstrações contábeis.
O maior benefício da pré-auditoria aparece quando a empresa utiliza a preparação para fortalecer sua rotina, em vez de tratar o trabalho como uma mobilização pontual.
Saldos conciliados, documentos rastreáveis, controles ativos e responsabilidades claras melhoram a auditoria e também elevam a qualidade da informação utilizada pela gestão.
Perguntas frequentes sobre pré-auditoria
O que é pré-auditoria?
É uma revisão preparatória dos processos, saldos, documentos, estimativas e controles antes da auditoria independente.
A pré-auditoria emite uma opinião sobre as demonstrações contábeis?
Seu produto costuma ser um diagnóstico de prontidão ou plano de ação. A opinião sobre as demonstrações resulta do trabalho formal de auditoria independente.
Quanto tempo antes a preparação deve começar?
Empresas com maior complexidade podem iniciar de 90 a 120 dias antes da data-base ou da etapa final da auditoria.
Quais contas devem ser revisadas primeiro?
Devem ser priorizadas contas materiais, complexas, sujeitas a estimativas, com diferenças antigas ou histórico de ajustes.
Quais documentos são mais importantes?
Contratos, extratos, conciliações, notas fiscais, aprovações, memórias de cálculo, laudos, atas e relatórios dos sistemas estão entre as evidências recorrentes.
A pré-auditoria elimina ajustes?
Ela pode reduzir a ocorrência de ajustes tardios ao identificar problemas antecipadamente, mas cada situação depende da qualidade dos registros e das análises realizadas.
Quem deve coordenar a preparação?
Contabilidade ou controladoria normalmente coordena, com participação das áreas que produzem as informações.
O auditor pode preparar as demonstrações da empresa?
Os serviços permitidos dependem das circunstâncias e dos requisitos de independência. A firma de auditoria não pode assumir responsabilidades da administração, como decisões, controles ou responsabilidade pela elaboração das demonstrações.
Como preparar as conciliações?
Cada conciliação deve mostrar saldo contábil, fonte de comparação, diferenças, documentos, responsável, data e evidência de revisão.
O que acontece quando faltam evidências?
A ausência de evidência pode exigir procedimentos adicionais e, conforme a relevância e a extensão da limitação, pode afetar a conclusão ou a opinião do auditor.
A pré-auditoria também revisa controles internos?
Sim. A avaliação pode verificar desenho, implementação, execução e evidências dos controles relevantes.
As recomendações de auditorias anteriores devem ser revisadas?
Sim. A repetição de uma recomendação pode indicar que a causa da fragilidade continua presente.